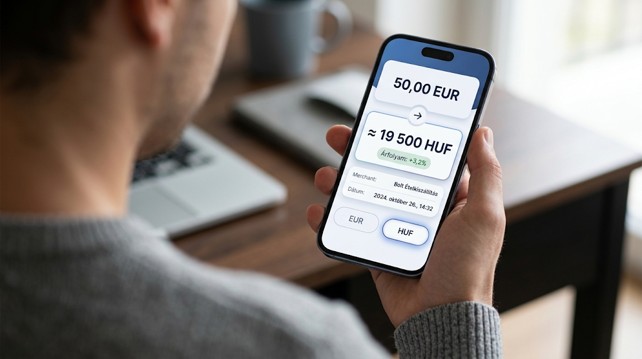
Ránézel a képernyőre, és a tét egyből euróban vagy dollárban jelenik meg, pedig a bankszámládon forint van. Ez nem trükk, egyszerűen a nemzetközi platformok így működnek. A kérdés az, hogyan fizetsz úgy forintból, hogy közben nem hagysz forintok tucatjait a bank vagy a fizetési szolgáltató zsebében útközben.
Miért euróban vagy dollárban jelenik meg minden
A legtöbb nemzetközi oldal egyetlen közös pénznemben árazza a szolgáltatását, mert így nem kell külön rendszert építenie minden egyes piacra. Az euró vagy a dollár egyszerűen a legszélesebb kört fedi le, a forint pedig egy viszonylag kicsi piac egy jóval nagyobb rendszeren belül. Miért bajlódna bárki tíz különböző pénznem karbantartásával, ha egy is elég?
Aki körülnéz egy külföldi online kaszinók listája oldalon, hamar észreveszi ugyanezt a mintát. Forintban szinte egyik sem számol, euróban vagy dollárban viszont majdnem mindegyik. Ez a szerencsejáték piacán túl is megjelenik, egy streamingszolgáltatás vagy egy szoftverelőfizetés ugyanígy dollárban vagy euróban számol, aztán a bank vagy a kártyatársaság végzi el az átváltást a háttérben.
Ha ez bosszant, nem vagy egyedül. A legtöbb platform egyszerűen nem foglalkozik azzal, hogy Magyarországon él a felhasználó vagy éppen Portugáliában.
Mit csinál a bankkártyád fizetéskor a háttérben
Amikor forintos kártyával fizetsz egy euróban vagy dollárban kiírt oldalon, két út létezik. Az egyikben a kártyatársaság vagy a kibocsátó bank végzi el az átváltást a saját árfolyamán, a másikban maga a fizetési felület ajánlja fel, hogy azonnal forintban lásd az összeget. Ez utóbbit hívják dinamikus árfolyamváltásnak, röviden DCC-nek.
A bankközi árfolyam az a szám, amit a bankok egymás között használnak. Ez a piaci valóság, egy gyors internetes kereséssel bárki megtalálja. Minden felár efölé épül, mindegy, hogy DCC-ről vagy hagyományos konverzióról van szó, csak a mérték különbözik jelentősen.
A DCC kényelmesnek tűnik, hiszen azonnal forintban látod a végösszeget. A gyakorlatban viszont ez az a pont, ahol a legtöbb pénzt el lehet veszíteni. A felárak szolgáltatótól függően 3 és 7 százalék között mozognak, dokumentált esetek szerint pedig akár 12 vagy 18 százalékig is felkúszhatnak. Egy nagyobb befizetésnél ez már több ezer forintos különbséget jelent, pusztán azért, mert egy gombra rákattintottál. A hagyományos, kártyatársaság által végzett átváltás ehhez képest jellemzően szerényebb, gyakran 1,5 és 4 százalék közötti felárral jár.
Vegyünk egy egyszerű, csak szemléltetésül szánt példát. Tegyük fel, hogy egy befizetés összege 50 euró, és az árfolyam éppen 390 forint körül áll, ez a szám most csak illusztráció, nem aktuális árfolyam. Hagyományos átváltással ez nagyjából 19 500 forint körül alakulna, plusz egy szerény felár. DCC esetén ugyanez az összeg simán 20 500 vagy akár 21 000 forint fölé is kúszhat, pusztán a magasabb felár miatt.
2019-től fokozatosan bevezetett uniós szabályok kötelezik a szolgáltatókat, hogy a felárat az Európai Központi Bank árfolyamához viszonyított százalékban mutassák meg, mielőtt jóváhagynád a fizetést. Ez elméletben összehasonlíthatóvá teszi a két utat, a gyakorlatban viszont sokan át sem olvassák a képernyőt.
Egy gyors pillantás a fizetési képernyőre általában elég ahhoz, hogy döntést hozz.
- Az árfolyam, amit a képernyő mutat, és hogy ez mennyire tér el a piaci középárfolyamtól.
- Egy külön sor jelzi-e a felárat, vagy csak a végösszeg látszik.
- Van-e lehetőség helyi pénznemben fizetni, mielőtt megerősítenéd a tranzakciót.
- Mennyi ideig van időd dönteni, mert egyes felületek szándékosan sietősre veszik ezt a lépést.
Ha ezen a négy ponton végigfutsz, már többet tudsz, mint a fizetők nagy része.
Bankkártya vagy multidevizás pénztárca, melyik éri meg jobban
Egy játékos tavaly két hónapon át vezetett egy egyszerű táblázatot arról, mennyit fizetett ugyanazért a befizetésért kétféle módon. Az egyik hónapban a szokásos bankkártyáját használta, a másikban egy multidevizás pénztárcát, amely a bankközi árfolyamhoz közeli áron váltott. A különbség hónap végére nem volt drámai, de érezhető volt, nagyjából annyi, amennyiből egy mozijegyre futotta volna.
A multidevizás pénztárcák jellemzően 0,35 és 1 százalék közötti díjjal dolgoznak, méghozzá a bankközi árfolyamhoz nagyon közel. Apránként tűnik csak észrevehetőnek a különbség, hónapok alatt összeadva viszont már számottevő. Hétvégén ez néha kicsit magasabb, mert a devizapiacok ilyenkor zárva vannak, ez azonban inkább kivétel, mint szabály.
Ha előbb csak ki szeretnéd próbálni ezt kis összeggel, mielőtt nagyobb tétet mozgatnál, van egy gyakorlatias tesztelés minimális befizetéssel útmutató, ami pontosan ezt a lépést járja körül.
Egyik út sem tiltott, és egyik sem trükkös önmagában. A kérdés csak az, melyiket választod tudatosan, és melyiket csak azért, mert az jelenik meg elsőként a képernyőn. Néhány apró szokás sokat számít a végén.
- Bankkártyánál nincs sok teendőd, a bank automatikusan intézi az átváltást, utólag viszont érdemes a kivonaton rákeresni a felárra.
- Ha a fizetési képernyő DCC-t ajánl fel, keresd meg a helyi pénznemben történő fizetés opcióját, ez legtöbbször ott lapul egy másik gombon.
- Multidevizás pénztárcánál megéri előre feltölteni a keretet euróban vagy dollárban, így a tranzakció pillanatában már nincs mit átváltani.
Mielőtt utalnál, nézd át ezt gyorsan
Nézd meg előre a bankod díjszabását, mert néhány hazai bank külön terhel fel egy sávot a nemzetközi tranzakciókra, teljesen függetlenül attól, mit csinál maga a fizetési felület. Kérdezd meg magadtól, hogy tényleg kényelmesebb-e forintban látni az összeget, vagy csak megszokásból kattintasz igenre. Egy kisebb, próbaösszeggel végzett tranzakció sokat elárul, mielőtt nagyobb tétet mozgatnál.
Egy gyors ellenőrzőlistával minden fontos pont lefedhető fizetés előtt.
- Elég-e a forintos egyenleged a tervezett befizetésre, a felárakkal együtt számolva.
- A bankod díjszabása gyakran tartalmaz egy külön devizaváltási tételt a szokásos kártyahasználati díjon felül, ezt érdemes átnézni.
- Nézd meg, hogy a fizetési felület alapértelmezettként a helyi pénznemben ajánlja-e fel a fizetést.
Nem bonyolult matek, csak figyelem kell hozzá.
Ennyi az egész.